
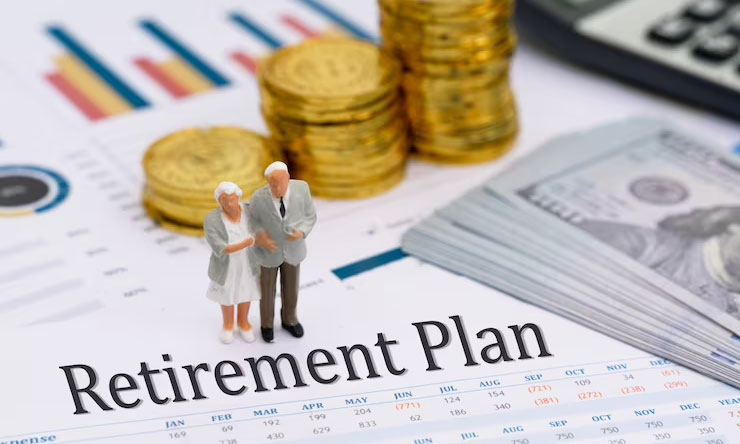
Masa pensiun adalah fase kehidupan yang pasti akan dialami setiap orang, di mana pendapatan aktif dari pekerjaan mulai berkurang atau berhenti sepenuhnya. Pada tahap ini, kualitas hidup sangat bergantung pada kesiapan finansial yang telah dibangun sejak masih produktif. Sayangnya, banyak orang baru menyadari pentingnya persiapan pensiun ketika usia sudah mendekati masa tersebut.
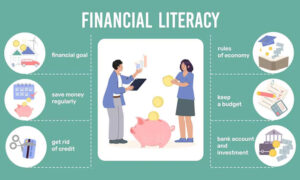
Perencanaan keuangan pensiun sejak dini menjadi langkah strategis untuk memastikan kehidupan yang stabil di masa tua. Dengan perencanaan yang tepat, seseorang dapat tetap memenuhi kebutuhan hidup tanpa bergantung sepenuhnya pada orang lain. Hal ini menjadikan persiapan pensiun sebagai bagian penting dari literasi keuangan yang harus dipahami sejak usia muda.
Pentingnya Perencanaan Keuangan Pensiun
Perencanaan keuangan pensiun memiliki peran penting dalam menjamin keberlangsungan hidup di masa depan. Ketika seseorang berhenti bekerja, sumber pendapatan utama biasanya berkurang drastis. Tanpa persiapan yang matang, kondisi ini dapat menimbulkan tekanan finansial yang serius.
Salah satu alasan utama pentingnya perencanaan pensiun adalah meningkatnya harapan hidup. Dengan semakin baiknya layanan kesehatan, rata-rata usia manusia juga semakin panjang. Hal ini berarti kebutuhan finansial di masa pensiun juga akan berlangsung lebih lama.
Selain itu, biaya hidup cenderung meningkat dari waktu ke waktu akibat inflasi. Tanpa persiapan keuangan yang cukup, tabungan yang ada bisa kehilangan daya beli sehingga tidak mencukupi kebutuhan di masa pensiun.
Perencanaan pensiun juga memberikan ketenangan pikiran. Seseorang yang sudah memiliki persiapan finansial akan merasa lebih aman dalam menjalani kehidupan sehari-hari tanpa kekhawatiran berlebihan terhadap masa depan.
Menentukan Kebutuhan Finansial di Masa Pensiun
Langkah pertama dalam menyiapkan rencana pensiun adalah menghitung kebutuhan finansial di masa depan. Hal ini mencakup semua pengeluaran yang mungkin terjadi setelah tidak lagi bekerja secara aktif.
Kebutuhan tersebut meliputi biaya hidup sehari-hari seperti makanan, tempat tinggal, transportasi, dan kesehatan. Biaya kesehatan biasanya menjadi salah satu komponen terbesar karena kebutuhan medis cenderung meningkat seiring bertambahnya usia.
Selain kebutuhan dasar, penting juga mempertimbangkan gaya hidup yang diinginkan saat pensiun. Beberapa orang mungkin ingin tetap aktif bepergian, menjalankan hobi, atau bahkan memulai usaha kecil.
Dengan memperkirakan kebutuhan secara realistis, seseorang dapat menentukan berapa besar dana yang harus disiapkan sejak dini. Perhitungan ini menjadi dasar dalam menyusun strategi tabungan dan investasi.
Strategi Menabung untuk Dana Pensiun
Menabung untuk pensiun harus dilakukan secara konsisten dan terencana. Salah satu strategi yang efektif adalah menyisihkan sebagian pendapatan secara rutin sejak usia produktif.
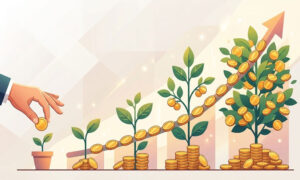
Semakin dini seseorang mulai menabung, semakin ringan beban yang harus ditanggung karena waktu yang lebih panjang memungkinkan akumulasi dana yang lebih besar. Konsep ini dikenal dengan kekuatan bunga majemuk, di mana dana yang diinvestasikan akan berkembang seiring waktu.
Selain menabung di rekening biasa, penggunaan instrumen khusus seperti dana pensiun atau program pensiun perusahaan juga dapat membantu mempercepat pencapaian tujuan finansial.
Disiplin dalam menabung menjadi kunci utama. Menjadikan tabungan pensiun sebagai prioritas, bukan sisa dari pengeluaran, akan meningkatkan peluang keberhasilan rencana keuangan jangka panjang.
Peran Investasi dalam Rencana Pensiun
Investasi memiliki peran penting dalam memperkuat rencana keuangan pensiun. Mengandalkan tabungan saja sering kali tidak cukup untuk menghadapi inflasi dan kenaikan biaya hidup di masa depan.
Instrumen investasi seperti saham, reksa dana, obligasi, dan properti dapat membantu meningkatkan nilai aset secara signifikan dalam jangka panjang. Setiap instrumen memiliki tingkat risiko dan potensi keuntungan yang berbeda.
Untuk rencana pensiun, investasi jangka panjang dengan risiko moderat biasanya menjadi pilihan yang lebih stabil. Diversifikasi investasi juga penting untuk mengurangi risiko kerugian.
Emas sering digunakan sebagai aset lindung nilai karena cenderung stabil dalam jangka panjang. Sementara itu, reksa dana dan saham dapat memberikan pertumbuhan nilai yang lebih tinggi jika dikelola dengan baik.
Dengan kombinasi tabungan dan investasi, seseorang dapat membangun portofolio keuangan yang lebih kuat untuk masa pensiun.
Peran Asuransi dalam Perencanaan Pensiun
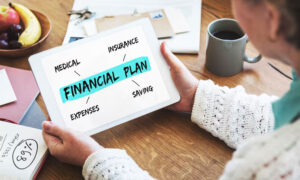
Selain tabungan dan investasi, asuransi juga merupakan komponen penting dalam perencanaan pensiun. Asuransi berfungsi sebagai perlindungan finansial terhadap risiko yang tidak terduga.
Asuransi kesehatan menjadi sangat penting di masa pensiun karena biaya medis cenderung meningkat seiring bertambahnya usia. Dengan memiliki perlindungan asuransi, beban biaya kesehatan dapat lebih terkendali.
Selain itu, asuransi jiwa juga dapat membantu memberikan perlindungan bagi keluarga jika terjadi hal yang tidak diinginkan. Produk asuransi tertentu bahkan memiliki nilai investasi yang dapat membantu menambah dana pensiun.
Mengintegrasikan asuransi dalam perencanaan keuangan membantu menciptakan sistem perlindungan yang lebih menyeluruh dan mengurangi risiko finansial di masa depan.
Tantangan dalam Menyiapkan Dana Pensiun
Meskipun penting, menyiapkan dana pensiun tidak selalu mudah. Salah satu tantangan utama adalah kurangnya kesadaran sejak dini. Banyak orang baru mulai memikirkan pensiun ketika usia sudah tidak lagi produktif.
Tantangan lainnya adalah godaan gaya hidup konsumtif. Peningkatan pendapatan sering kali diikuti dengan peningkatan pengeluaran, sehingga sulit untuk menyisihkan dana untuk masa depan.
Inflasi juga menjadi tantangan besar karena dapat mengurangi nilai tabungan dari waktu ke waktu. Tanpa strategi investasi yang tepat, dana pensiun bisa tidak mencukupi kebutuhan di masa depan.
Kurangnya pengetahuan tentang perencanaan keuangan juga sering menjadi hambatan. Banyak orang tidak memahami cara mengelola investasi atau menyusun strategi pensiun yang efektif.
Untuk mengatasi tantangan ini, edukasi keuangan sejak dini sangat diperlukan. Selain itu, disiplin dan komitmen jangka panjang menjadi kunci utama keberhasilan perencanaan pensiun.
Kesimpulan
Menyiapkan rencana keuangan pensiun sejak dini merupakan langkah penting untuk memastikan kestabilan finansial di masa tua. Dengan perencanaan yang matang, seseorang dapat menjalani masa pensiun dengan lebih tenang dan mandiri secara finansial.
Kombinasi antara tabungan, investasi, dan asuransi menjadi fondasi utama dalam membangun dana pensiun yang kuat. Disiplin, konsistensi, dan pemahaman yang baik tentang keuangan menjadi faktor penentu keberhasilan.
Pada akhirnya, semakin cepat seseorang memulai perencanaan pensiun, semakin besar peluang untuk mencapai kehidupan yang nyaman dan sejahtera di masa depan.